Dienstwagen E-Auto Versteuerung 2026 clever nutzen und mehrere hundert Euro Steuern pro Jahr sparen
Ein Dienstwagen ist bequem – aber die Steuerlast kann ganz schön reinhauen. Gerade bei Elektroautos gibt es jedoch einige Stellschrauben, mit denen du die Dienstwagen-E-Auto-Versteuerung deutlich...
Inhalt
- Warum die Dienstwagen-E-Auto-Versteuerung 2026 über Ihre echte Nettobelastung entscheidet
- Die 0,25-Prozent-Regel für reine E-Autos und ihre Voraussetzungen
- Plug-in-Hybride und die 0,5-Prozent-Regel: Wann sich der Vorteil noch rechnet
- Ladestrom als geldwerter Vorteil: Laden zu Hause, beim Arbeitgeber und unterwegs korrekt versteuern
- Anschlüsse und Ladeleistung in Deutschland: Was Ihr Dienstwagen-E-Auto wirklich lädt
- Laden unterwegs bezahlen: App, RFID-Karte, kontaktlos und Roaming
- Was den Preis pro kWh bestimmt und wie Sie Ladekosten steuerlich geltend machen
- Beispielrechnung und Checkliste: So maximieren Sie den Steuervorteil Ihres E-Dienstwagens
- Bevor Sie sich entscheiden
Ein Dienstwagen ist bequem – aber die Steuerlast kann ganz schön reinhauen. Gerade bei Elektroautos gibt es jedoch einige Stellschrauben, mit denen du die Dienstwagen-E-Auto-Versteuerung deutlich senken und mehrere hundert Euro pro Jahr sparen kannst. Das Beste daran: Du musst kein Steuerprofi sein, um die Grundlagen zu verstehen.
Warum das Thema so wichtig ist: Wer sein E-Auto auch privat nutzt, muss den geldwerten Vorteil versteuern. Bei Verbrennern läuft das oft nach der 1-%-Regelung, bei E-Autos gibt es je nach Anschaffungsdatum und Listenpreis Sonderregelungen, die den Satz auf 0,25 % oder 0,5 % senken können. Das klingt unspektakulär, macht aber über ein Jahr gerechnet einen spürbaren Unterschied. Allerdings ändern sich die Vorgaben regelmäßig – was heute gilt, kann morgen schon anders sein. Deshalb schaue ich mir für dich an, welche Möglichkeiten derzeit bestehen und worauf du achten solltest.
Die gute Nachricht: Mit dem richtigen Wissen kannst du die Versteuerung deines Dienstwagens aktiv beeinflussen – von den Voraussetzungen für den reduzierten Satz über die Bedeutung von Listenpreis und Ausstattung bis hin zu praktischen Tipps für die Abrechnung. Dabei geht es nicht um Steuertricks, sondern um das, was wirklich im Alltag hilft. Ich bin kein Steuerberater, und die Regeln können sich ändern. Ein Blick in offizielle Quellen oder ein Gespräch mit deinem Steuerbüro lohnt sich immer.
Warum die Dienstwagen-E-Auto-Versteuerung 2026 über Ihre echte Nettobelastung entscheidet
Ein Firmenwagen wirkt oft günstig – bis die Steuer kommt. Die Dienstwagen-E-Auto-Versteuerung entscheidet, wie viel Netto vom Gehalt übrig bleibt. Stand 2026 können sich Regeln ändern; prüfen Sie aktuelle offizielle Quellen oder lassen Sie die Abrechnung vom Arbeitgeber erklären.
Geldwerter Vorteil einfach erklärt: Was der Fiskus beim Firmenwagen überhaupt besteuert
Nutzen Sie den Firmenwagen auch privat, sieht das Finanzamt darin einen geldwerten Vorteil. Besteuert wird nicht die Ladesäule oder der Strom, sondern die private Nutzung. Basis ist meist der Bruttolistenpreis inklusive Sonderausstattung – bei E-Autos zählt die Batterie mit. Je teurer das Auto, desto höher der steuerpflichtige Vorteil. Ein praktisches Beispiel: Zwei E-Autos mit gleicher Reichweite, aber unterschiedlicher Ausstattung können netto unterschiedlich viel kosten. Tipp: Lesen Sie das Angebot des Arbeitgebers genau und fragen Sie, welcher Listenpreis angesetzt wird.
1-Prozent-Methode, Fahrtenbuch und Zuschläge im direkten Vergleich
Die 1-Prozent-Methode ist die Pauschale: monatlich 1 % des Bruttolistenpreises plus Zuschläge für Fahrten zur Arbeit. Sie ist einfach, aber nicht immer günstig. Das Fahrtenbuch erfasst jede Fahrt; es kann Steuern sparen, kostet aber Disziplin. Für reine E-Autos gibt es je nach Regelung Vergünstigungen – Details ändern sich. Wichtig sind außerdem:
- Zuschläge: Sonderausstattung und Arbeitsweg erhöhen den Vorteil.
- Fahrtenbuch: lückenlos führen, sonst schätzt das Finanzamt.
- E-Auto-Bonus: mögliche reduzierte Ansätze, abhängig von Modell und Jahr.
Rechnen Sie am besten mit Ihrer Gehaltsabrechnung nach: Der Unterschied zwischen Pauschale und Fahrtenbuch kann spürbar sein. Das ist keine Steuerberatung, sondern eine Orientierung. Die Dienstwagen-E-Auto-Versteuerung bleibt individuell.

Die 0,25-Prozent-Regel für reine E-Autos und ihre Voraussetzungen
Bei der Dienstwagen-E-Auto-Versteuerung ist die 0,25-Prozent-Regel ein großer Kostenfaktor. Sie gilt nur für reine Elektroautos – nicht für Verbrenner oder viele Plug-in-Hybride. Statt 1 % des Bruttolistenpreises pro Monat als geldwerten Vorteil anzusetzen, sind es 0,25 %. Das kann den Unterschied machen, ob sich ein Dienstwagen lohnt. Wichtig: Die Regeln ändern sich, deshalb prüfe immer das aktuelle Schreiben deines Finanzamts oder offizielle Quellen.
Bruttolistenpreis-Grenze und Stichtag der Erstzulassung richtig prüfen
Entscheidend sind zwei Dinge: der Bruttolistenpreis inklusive Sonderausstattung und der Stichtag der Erstzulassung. Stand 2025 gilt für reine E-Autos eine Grenze von 70.000 €, wenn sie ab 2025 erstmals zugelassen werden. Für frühere Zulassungen galt die damalige 60.000-€-Grenze. Es zählt nicht der Kaufvertrag, sondern die Erstzulassung.
Praktischer Tipp: Nimm die Preisliste zur Hand und rechne alle Extras hinzu. Ein Auto mit 69.500 € Basispreis und 2.000 € Extras liegt über der Grenze – die 0,25 % entfallen. Prüfe auch, ob das Modell als reines E-Auto (BEV) eingestuft ist. Eine Wallbox oder Ladekarte ändert daran nichts.
Welche Elektromodelle die 0,25-Prozent-Regel tatsächlich erfüllen
Nicht jedes E-Auto erfüllt die Regel automatisch. Es muss ein reines Batterie-Elektrofahrzeug sein, also kein Plug-in-Hybrid. Zusätzlich muss der Bruttolistenpreis unter der jeweiligen Grenze liegen. Viele Kompakt- und Mittelklasse-Modelle schaffen das, große Oberklasse-E-Autos oft nicht.
- Reine BEV mit Erstzulassung ab 2025 und Bruttolistenpreis bis 70.000 €
- BEV mit früherer Erstzulassung nach der damaligen Grenze (z. B. 60.000 €)
- Keine Plug-in-Hybride, keine Verbrenner
Da sich Preise und Grenzen ändern, lohnt ein Blick in die aktuelle Hersteller-Preisliste und auf die Seite des Bundesfinanzministeriums. So vermeidest du Überraschungen bei der 0,25-Prozent-Regel. In Europa ist CCS2 der übliche Ladestandard – das ist aber unabhängig von der Steuerregel.
Plug-in-Hybride und die 0,5-Prozent-Regel: Wann sich der Vorteil noch rechnet
Bei der Dienstwagenbesteuerung ist die 0,5-Prozent-Regel für Plug-in-Hybride (PHEV) ein beliebter Vorteil. Sie gilt aber nicht automatisch. Entscheidend sind die technischen Daten des Fahrzeugs – und die haben sich verschärft. Wer heute einen PHEV als Dienstwagen fährt, sollte genau prüfen, ob er noch in den Genuss kommt.
Mindestreichweite und Emissionswerte als Bedingungen
Die Regel knüpft an zwei Werte: die elektrische Reichweite nach WLTP und den CO2-Ausstoß. Derzeit (Stand: 2025) muss ein PHEV entweder eine Mindestreichweite von 80 km erreichen oder niedrige CO2-Werte vorweisen. Dazu kommt:
- Das Fahrzeug muss extern aufladbar sein.
- Die Werte müssen im offiziellen CoC-Dokument stehen.
- Die Batterie darf nicht dauerhaft leer gefahren werden – sonst leidet der Verbrauch.
Ein praktischer Tipp: Schau nicht auf die Herstellerwerbung, sondern auf die WLTP-Angabe in den Papieren. Mehr zur Dienstwagen-E-Auto-Versteuerung findest du im verlinkten Artikel.
Warum viele PHEV-Fahrer 2026 schlechter dastehen als erwartet
Der Grund ist die steigende Mindestreichweite. Viele ältere PHEV schaffen nur 40 bis 60 km elektrisch. Ab 2025 fallen sie aus der 0,5-Prozent-Regel und werden mit 1 Prozent des Bruttolistenpreises versteuert. Ein Rechenbeispiel: Bei 50.000 Euro Listenpreis sind das 250 Euro statt 500 Euro monatlich – plus geldwerter Vorteil für Fahrten. Das kann die Kosten spürbar treiben.
In Europa ist CCS2 der Standard für Gleichstrom-Ladesäulen; PHEV laden meist mit Typ-2-Wechselstrom. Die Ladeleistung hängt vom Fahrzeug, von der Temperatur und vom Ladezustand ab – zwischen 10 und 80 Prozent lädt es am schnellsten. Regeln und Preise ändern sich; prüfe daher aktuelle offizielle Quellen.

Ladestrom als geldwerter Vorteil: Laden zu Hause, beim Arbeitgeber und unterwegs korrekt versteuern
Wer einen Dienstwagen fährt und zu Hause lädt, fragt sich oft: Muss ich den Strom versteuern? Die Antwort hängt davon ab, wer die Wallbox bezahlt und wie abgerechnet wird. Bei der Versteuerung gibt es einige Besonderheiten, die ich hier zusammenfasse. Wichtig: Steuerregeln ändern sich, also prüfe im Zweifel mit dem Steuerberater oder beim Finanzamt.
Steuerfreie Pauschalen und Zuschüsse für vom Arbeitgeber gestellten Ladestrom
Überlässt der Arbeitgeber den Ladestrom, ist das ein geldwerter Vorteil. Für E-Autos und Hybride gibt es jedoch Erleichterungen. Der Arbeitgeber kann dem Arbeitnehmer eine steuerfreie Pauschale für das Laden zu Hause zahlen – derzeit sind das monatlich festgelegte Beträge, die sich nach der Batteriekapazität richten. Auch Zuschüsse für die Wallbox können steuerfrei sein, wenn bestimmte Voraussetzungen erfüllt sind.
Typische steuerfreie Varianten:
- Pauschale für Strom zu Hause, wenn keine Ladeabrechnung möglich ist
- Direkte Übernahme der Stromkosten durch den Arbeitgeber
- Zuschuss zur Anschaffung einer Wallbox
Wichtig: Die Pauschale darf nicht zusätzlich zum Lohn gezahlt werden, sondern muss im Zusammenhang mit dem Laden stehen. Sonst ist sie steuerpflichtig.
Wallbox, Abrechnung und Dokumentation rechtssicher aufsetzen
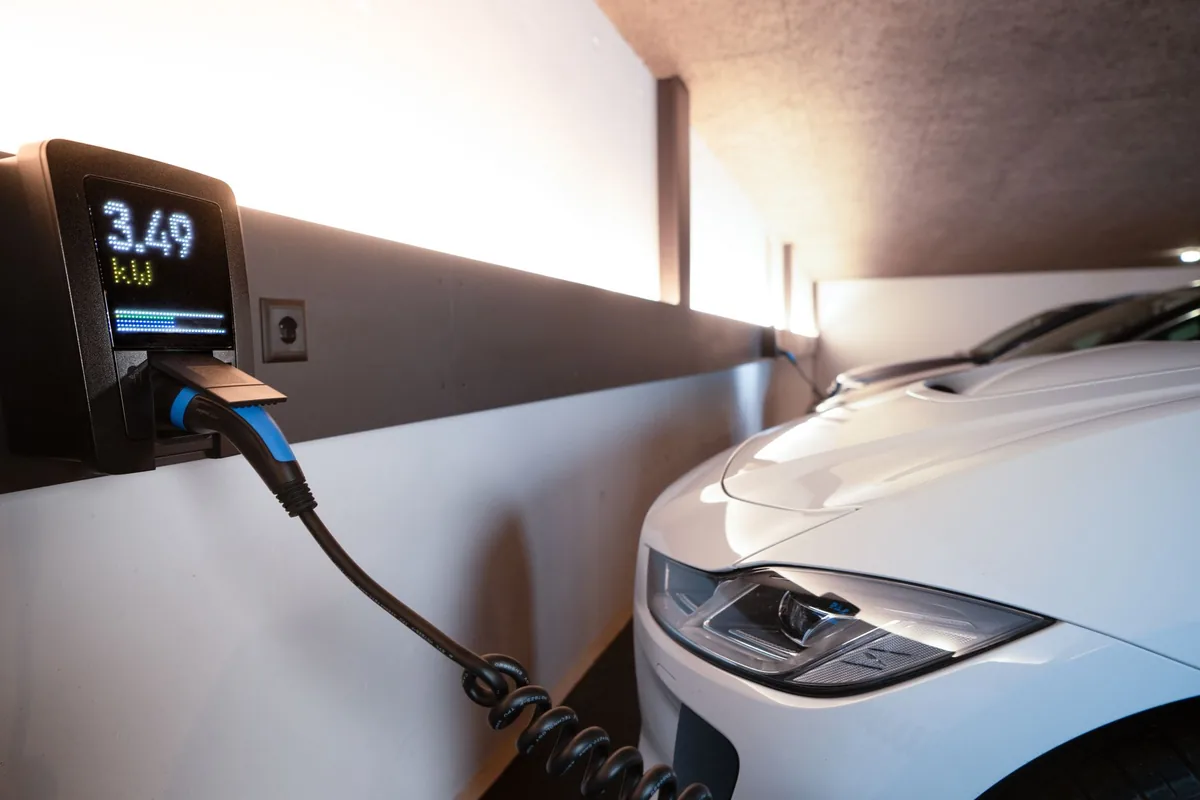
Eine Wallbox zu Hause ist praktisch, aber der Einbau darf nur von einer zertifizierten Elektrofachkraft erfolgen – bitte niemals selbst am Hochvolt-System arbeiten. Für die Abrechnung mit dem Arbeitgeber gibt es zwei Wege: eine geeichte Ladeeinrichtung mit kWh-genauer Abrechnung oder eine Pauschale. In Europa ist der Steckerstandard CCS2 üblich; beim Arbeitgeber gelten oft eigene Ladekarten.
Dokumentation ist entscheidend:
- Ladevorgänge mit Datum, kWh und Fahrzeug notieren
- Rechnungen für Strom und Wallbox aufbewahren
- Vereinbarung mit dem Arbeitgeber schriftlich festhalten
Ein praktischer Tipp: Wer viel unterwegs lädt, sollte Belege sammeln – das erleichtert die Steuererklärung am Jahresende. Bei Unsicherheiten hilft der Steuerberater.
Anschlüsse und Ladeleistung in Deutschland: Was Ihr Dienstwagen-E-Auto wirklich lädt
Wer ein E-Auto als Dienstwagen fährt, stolpert schnell über Zahlen wie 11 kW, 150 kW oder 800 Volt. Für die Dienstwagenbesteuerung sind diese Werte nicht direkt entscheidend — der geldwerte Vorteil richtet sich nach Listenpreis und Batteriekapazität, nicht nach Ladeleistung. Im Alltag zählt etwas anderes.
Typ 2 und CCS: Welcher Anschluss wofür zählt und was Ihr Fahrzeug können muss
In Europa ist Typ 2 der Standard für Wechselstrom (AC) — an der Wallbox zu Hause, am Ladepunkt beim Arbeitgeber oder an langsameren öffentlichen Ladesäulen. Für Gleichstrom (DC) unterwegs setzt sich CCS2 durch; ältere japanische Modelle nutzen teils CHAdeMO. Andere Regionen nutzen eigene Standards (CCS1/NACS, GB/T in China).
Ihr Fahrzeug muss beides können, wenn Sie flexibel sein wollen:
- Typ-2-Buchse für AC-Laden bis zur fahrzeugeigenen Grenze (oft 7,4 oder 11 kW).
- CCS2-Buchse für DC-Schnellladen, zus��tzlich zu den AC-Pins.
- Onboard-Lader — er begrenzt die AC-Leistung, nicht die Wallbox allein.
Prüfen Sie vor der Bestellung, ob der Dienstwagen CCS2 serienmäßig hat oder als Option — sonst wird Schnellladen unterwegs mühsam.
11 kW AC gegen 150 kW+ DC: Was das für Ladezeit, Pauschalen und Alltag bedeutet
11 kW AC bedeutet: In einer Stunde fließen rechnerisch rund 11 kWh in die Batterie. Bei einem angenommenen Verbrauch von etwa 18 kWh/100 km sind das grob 60 km Reichweite pro Stunde — ideal fürs nächtliche Laden. 150 kW DC klingt dramatisch, doch die Ladeleistung ist nie konstant: Ein Auto lädt am schnellsten zwischen etwa 10 und 80 Prozent, danach fällt die Kurve stark ab. Begrenzt wird das Tempo immer vom Fahrzeug selbst, nicht nur von der Ladesäule.
Für die Dienstwagenbesteuerung spielen Ladezeiten keine Rolle, wohl aber für Ihre Stromkosten und Pauschalen. Zu Hause mit eigenem Tarif ist oft günstiger als Ad-hoc-Laden unterwegs. Preise und Tarifmodelle ändern sich laufend — prüfen Sie aktuelle Angaben bei Ihrem Anbieter oder in offiziellen Übersichten.
Noch ein Sicherheitshinweis: Arbeiten an der Wallbox, der Hausinstallation oder beschädigten Ladekabeln gehören ausschließlich in die Hände einer zertifizierten Elektrofachkraft. Kälte, Ladezustand und Batterietemperatur beeinflussen die Ladeleistung stärker, als viele Datenblätter vermuten lassen.

Laden unterwegs bezahlen: App, RFID-Karte, kontaktlos und Roaming
In Deutschland ist CCS2 der übliche Stecker für Gleichstrom. Bezahlt wird an öffentlichen Ladepunkten per App, RFID-Karte, kontaktlos oder über Roaming. Was dein Arbeitgeber akzeptiert, hängt von seiner Ladekarten-Regelung ab.
Ladekarte, App und Kreditkarte im Vergleich – was Arbeitgeber akzeptieren
Viele Arbeitgeber stellen eine Ladekarte oder einen App-Zugang bereit, weil die Abrechnung sauber über einen Anbieter läuft. Kontaktlos mit Kreditkarte ist praktisch, aber nicht an jeder Ladesäule verfügbar. Für die Abrechnung zählt, dass geschäftliche und private Ladevorgänge getrennt erfasst werden.
- RFID-Karte: funktioniert ohne Handy, oft mit Monatsrechnung.
- App: zeigt Preis und Ladeleistung, braucht Netz.
- Kontaktlos: Kreditkarte oder Smartphone, ohne Vertrag, aber unterschiedliche Akzeptanz.
Frag vor der ersten Fahrt nach, welche Karte oder App dein Arbeitgeber erstattet. Ein praktisches Beispiel: Wer privat per App lädt und nur die kWh erstattet bekommt, bleibt auf dem Roaming-Aufschlag sitzen.
Roaming, Rechnungsstellung und saubere Trennung von privat und geschäftlich
Roaming bedeutet, dass du mit einer Ladekarte oder App bei verschiedenen Betreibern laden kannst. Die Rechnung kommt monatlich und listet Ladepunkt, kWh und Zeit. Achte darauf, private Fahrten separat zu notieren – sonst wird die Versteuerung unnötig kompliziert. Mehr zur Ladekosten-Abrechnung findest du hier.
- Geschäftliche Ladekarte nur für den Dienstwagen nutzen.
- Private Wallbox zu Hause mit eigenem Zähler erfassen.
- Belege und Apps für das Fahrtenbuch aufbewahren.
Preise, Roaming-Partner und Abrechnung ändern sich; prüfe die aktuellen Bedingungen beim Anbieter oder Steuerberater. Stand: 2026.
Was den Preis pro kWh bestimmt und wie Sie Ladekosten steuerlich geltend machen
Beim Laden zahlen Sie nicht einfach „Strom“, sondern einen Mix aus Tarif, Technik und Vertrag. Für dieses Rezept ist das relevant, weil Sie Ladekosten als Werbungskosten oder Betriebsausgaben ansetzen können – aber nur mit sauberen Belegen. Details ändern sich; prüfen Sie aktuelle Regeln beim Finanzamt oder Steuerberater.
AC, DC, Roaming und Grundgebühr: Woher die Preisunterschiede kommen
AC-Laden (Wechselstrom) ist meist günstiger als DC-Schnellladen (Gleichstrom). In Europa ist CCS2 der verbreitete Standard für Schnellladen; ältere japanische Modelle nutzen teils CHAdeMO. Der Preis pro kWh hängt ab von:
- Tarifmodell: Ad-hoc-Zahlung ist oft teurer als App- oder Ladekarten-Tarif.
- Roaming: Fremdnetze verlangen Aufschläge, weil der eigene Anbieter Gebühren weiterreicht.
- Grundgebühr: Monatspauschalen senken den kWh-Preis, lohnen aber erst ab einer bestimmten Lademenge.
Die Ladegeschwindigkeit ist nie eine feste Zahl: Ihr Auto lädt am schnellsten zwischen etwa 10 und 80 Prozent, danach drosselt es – und das Fahrzeug limitiert selbst, nicht nur die Ladesäule. Rechnen Sie mit Temperatur- und Akkueinfluss.
Blockiergebühren und heimischer Stromtarif als Kostenfaktor
Blockiergebühren fallen an, wenn Sie nach Ladeende nicht abstecken. Das soll Fehlbelegung verhindern, kann aber pro Minute teuer werden – besonders beim DC-Laden. Tipp: Stellen Sie einen Timer oder nutzen Sie die App des Betreibers. Zu Hause ist der eigene Stromtarif oft die günstigste Option, vorausgesetzt, die Wallbox ist fachgerecht installiert. Arbeiten an Hochvolt-Anlagen oder der Hausinstallation gehören ausschließlich in die Hände einer zertifizierten Elektrofachkraft.
Für die Steuer: Sammeln Sie Rechnungen, Ladebelege und App-Exporte. Pauschalansätze oder Einzelnachweis – das hängt vom Einzelfall ab. Ein Beispiel: Wer den Dienstwagen auch privat lädt, sollte private und geschäftliche kWh trennen, sonst wird dieses Gericht unnötig kompliziert. Prüfen Sie, ob Ihr Anbieter monatliche Ladeberichte bereitstellt.

Beispielrechnung und Checkliste: So maximieren Sie den Steuervorteil Ihres E-Dienstwagens
Die Methode unterscheidet sich deutlich von der eines Verbrenners. Statt 1 % des Listenpreises werden bei E-Autos (rein elektrisch) derzeit nur 0,25 % angesetzt – sofern bestimmte Voraussetzungen erfüllt sind. Das senkt den geldwerten Vorteil und damit die Steuerlast. Klingt trocken, ist aber bares Geld.
Verbrenner gegen E-Auto als Dienstwagen: monatliche Nettoersparnis im Direktvergleich
Nehmen wir an, ein Verbrenner kostet 45.000 € Listenpreis. Bei der 1-%-Regelung sind das 450 € monatlich als geldwerter Vorteil. Ein E-Auto mit gleichem Preis und 0,25-%-Regelung kommt auf 112,50 €. Die Differenz von 337,50 € wird mit dem persönlichen Steuersatz versteuert. Bei 30 % Steuersatz spart man rund 101 € netto pro Monat. Bei höherem Satz mehr. Hinzu kommen geringere Energiekosten: Strom pro kWh ist meist günstiger als Benzin oder Diesel – aber das hängt von Tarif, Ladeort und Zeit ab. Die genauen Werte ändern sich, Stand [Jahr]. Ein praktischer Tipp: Prüfen Sie, ob Ihr Arbeitgeber die 0,25-%-Regelung korrekt anwendet. Nicht jedes E-Auto qualifiziert sich.
Checkliste für Arbeitgeber und Fahrer vor der Fahrzeugbestellung
Bevor Sie bestellen, klären Sie diese Punkte:
- Fahrzeugqualifikation: Rein elektrisch? Batteriegröße und Listenpreis beachten.
- Ladeinfrastruktur: Wallbox zu Hause? Ladesäule beim Arbeitgeber? In Europa ist CCS2 der Standard – achten Sie auf passende Anschlüsse.
- Abrechnung: Pauschal oder Fahrtenbuch? Bei E-Autos oft pauschal einfacher.
- Stromkosten: Wer zahlt? Arbeitgeber oder Fahrer? Ladekarte oder App?
Für diese Version ist die korrekte Dokumentation entscheidend. Sprechen Sie mit Ihrem Steuerberater – ich bin keiner. Details ändern sich, daher offizielle Quellen prüfen.
Bevor Sie sich entscheiden
Ob sich die Umstellung am Ende wirklich rechnet, hängt stark vom eigenen Fahrprofil ab: Wie oft wird privat gefahren, wo wird geladen, und wie wird der Ladestrom abgerechnet? Bei diesem Rezept entscheiden genau diese Punkte darüber, ob pauschal oder per Einzelnachweis abgerechnet wird. In Deutschland läuft das Laden in der Regel über Typ-2- oder CCS2-Ladepunkte – zu Hause an der Wallbox, unterwegs an der Ladesäule mit Ladekarte oder App. Wie zügig das geht, hängt vom Ladestand, der Temperatur und dem maximalen Ladevermögen des Autos ab, nicht allein von der Säule.
Was als Nächstes zu tun ist: Notieren Sie einen Monat lang ehrlich, wie viele Kilometer privat zusammenkommen und wo Sie laden. Mit diesen Zahlen im Gepäck lässt sich das Gespräch mit dem Arbeitgeber oder der Steuerberatung deutlich konkreter führen – und Sie merken schnell, ob sich der Aufwand lohnt. Regeln und Fördersätze ändern sich; prüfen Sie den aktuellen Stand daher immer beim Finanzamt oder in offiziellen Quellen.